 Игорь Истомин
Ядерное сдерживание хоронить рано
Ядерное оружие – совсем не швейцарский нож, решающий любые проблемы. Это специфическое средство для достижения строго ограниченных военных, а главное – политических целей.
0 комментариев Игорь Истомин
Ядерное сдерживание хоронить рано
Ядерное оружие – совсем не швейцарский нож, решающий любые проблемы. Это специфическое средство для достижения строго ограниченных военных, а главное – политических целей.
0 комментариев Дмитрий Орехов
От отупления может спасти только чтение
Сейчас граждане России в среднем проводят перед электронным экраном около шести часов в день, на долю же книги приходится около десяти минут. Если российская школа превратится в «роддом, в котором рождаются читатели», тогда у нас еще есть шанс постепенно снизить уровень функциональной неграмотности.
21 комментарий Олег Хавич
Зачем Польша создает заградотряды на границе с Украиной
На фоне заявлений Варшавы о поддержке Киева, польские военные выдвинулись на границу с Украиной и начали строительство там полевых укреплений, предназначенных явно не для сдерживания мирного населения.
2 комментария
Bloomberg сделал прогноз, какие тренды ждут мировую экономику в разрезе 10 и 30 лет. По прогнозам аналитиков, в течение следующих 10 лет мировая экономика будет расти ниже, чем до начала пандемии - на 3,2% в год. Развитые экономики будут аутсайдерами роста: сначала будут расти всего на 1,7%, после 2035 года и вовсе лишь на 1,1%.
Особое внимание приковывает Китай и Индия. Блумберг прогнозирует существенное замедление темпов роста экономики Китая - до 3,6% в 2026–2035 годах по сравнению с 5,6% в 2016–2025 годах. После 2035 года аналитики ждут еще большего снижения темпов роста китайского ВВП. Причины - рост долга, демографическая ситуация, неблагоприятные перспективы экспорта.
При этом, Индия - новый лидер среди развивающихся рынков, считает Bloomberg. Темпы роста страны могут ускориться до 7,7% с 5,9%. Аргентина, Бразилия и Нигерия также, судя по всему, переживут более благоприятный период.
Доля стран с развитой экономикой в целом продолжит снижаться в мировом ВВП. В 1990-х годах на страны с развитой экономикой приходилось около 60% мировой экономической активности. В прошлом году этот показатель составлял около 40%, а к 2056 году, согласно долгосрочным прогнозам Bloomberg Economics, он снизится до менее чем 25%. При этом, доля Китая в мировой экономике достигнет пика на уровне около 20%, после чего в 2030-х годах начнет снижаться. А вот Индия отхватит гораздо больший кусок пирога, считают аналитики Bloomberg Economics.
В последнее время делать прогнозы даже на месяц довольно сложно, ситуация меняется стремительно и непредсказуемо. Однако долгосрочные прогнозы важны. Это крупные мазки ва, которые подсвечивают большие тренды и траектории движения экономики.
{related}
«Долгосрочный прогноз работает как навигатор: при изменении условий маршрут пересчитывается, но общее направление понятно заранее. Шоки вроде пандемии меняют траекторию на несколько лет, но демография, долг и производительность задают ее на десятилетия.
Например, люди, которые выйдут на рынок труда в 2045 года, уже родились, поэтому демография на 20–30 лет вперед во многом известна. Такие прогнозы нужны тем, кто принимает решения с длинным горизонтом. В частности, пенсионным фондам и инфраструктурным инвесторам – у них горизонт в десятилетия. Правительствам – для планирования пенсионных систем и бюджетов. Компаниям – чтобы понимать, где будут рынки сбыта», - поясняет Ксения Бондаренко, доцент департамента мировой экономики Факультета мировой экономики и политики НИУ ВШЭ. Ценность прогноза в том, чтобы понять, что нужно изменить, чтобы он не сбылся или что сохранить, чтобы сбылся, добавляет она.
Замедление темпов роста развитых экономик - это даже не прогноз, а структурный тренд. «Рост экономики складывается из трех источников: рабочей силы, капитала и производительности. У развитых стран все три слабеют», - говорит Бондаренко.
Она указывает на целый ряд проблем. Во-первых, это демография. «Население трудоспособного возраста в Японии, Германии, Италии, а также многих других странах ЕС, и Южной Корее сокращается. Одновременно растут расходы на пенсии и здравоохранение», - говорит Бондаренко. Во-вторых, долги развитых стран огромны. Во многих странах процентные платежи по госдолгу превышают расходы на обеспечение и на оборону, добавляет эксперт.
В-третьих, производительность после 2008 года растет медленно. «Сейчас идет бум ИИ – но вопрос остается, насколько это фундаментальная история и будет ли сохраняться инвестирование в среднесрочной перспективе», - замечает собеседник. Фрагментация торговли и энергетические проблемы ведут к росту расходов. Плюс оборона и энергопереход как приоритеты требуют больших расходов, а отдачу для роста – пока что – дают ограниченную, отмечает Бондаренко.
С замедлением китайской экономики приходится согласится, однако списывать ее со счетов еще очень рано. «Население страны сокращается с 2022 года, долговая нагрузка высокая, кризис на рынке недвижимости затянулся, давят дефляция и торговый конфликт с США. Поэтому 3,6% в среднем за 2026–2035 гг. – реалистичная оценка.
Однако недооценивать Китай не стоит. Он лидирует в электромобилях, батареях, солнечной энергетике и роботизации, и рост производительности здесь может удивить в лучшую сторону. Развитие финансового сектора и изменение структуры торговли может качественно улучшить структуру производства в Китае»,
- говорит Бондаренко.
Что касается Индии, то по темпам роста Индия действительно может стать лидером среди крупных экономик, однако по размеру экономики - нет. «Сегодня Китай примерно в четыре-пять раз больше, и на 30-летнем горизонте Индия скорее обгонит Японию и Германию, чем Китай. Демографическое преимущество Индии сработает, но только если стране удастся создавать миллионы рабочих мест в год. Узкие места – низкая занятость женщин, качество образования, инфраструктура, неравенство и бюрократия», - отмечает собеседник.
Что касается конкуренции Индии и Китая, то она процветает уже давно. «Две страны конкурируют за иностранные инвестиции и за лидерство в Глобальном Юге, к этому добавляется пограничный конфликт. У Индии большой торговый дефицит с Китаем, и она активно защищает свой рынок. При этом модели у них разные: Китай – это промышленность и экспорт, а Индия пока больше опирается на услуги и внутренний спрос. Поэтому они скорее конкуренты, чем зеркальные соперники», - говорит Бондаренко.
Но успех АСЕАН, куда смещается центр тяжести экономики, будет зависеть от точек соприкосновения Китая и Индии. И обе страны уже поняли, что, выгоднее объединиться.«Китай и Индия скорее станут партнерами в своем регионе. Соперничество у них было раньше, сейчас же экономические связи налаживаются, судя из того, что мы видим», - говорит Вячеслав Благирев, директор по инновационному развитию продуктов ФГ «Финам».В этом плане выбор Россией в числе друзей Китая и Индии очень удачлив. «Азия – главный растущий рынок энергоресурсов, продовольствия и металлов, и спрос на энергию в Индии, вероятно, будет расти быстрее всех. Но есть и риски: асимметрия торговли, слабая диверсификация, сложности в международных расчетах и санкционное давление», - говорит Бондаренко.
«Это сотрудничество может быть взаимовыгодным, для этого есть все условия. Россия - это богатая страна, практически полного цикла. Конечно, нам выгодно общаться с большими рынками сбыта, которые не обременены предвзятостью в отношении нашей страны и строить понятное бизнес партнерство», - говорит Благирев.
Среди долгосрочных трендов эксперт выделяет также активное развитие беспилотников в гражданской сфере, плюс тренд на продовольственный и технологический суверенитет в мире.
Бондаренко отмечает тренд на трансформацию архитектуры мировой финансовой системы в пользу расчетов в национальных валютах, тренд на развитие цифровых валют центральных банков, многосторонних инициатив и роли криптовалют. Также продолжится борьба за ресурсы для энергоперехода и ИИ – критические металлы и электроэнергию, заключает эксперт НИУ ВШЭ.
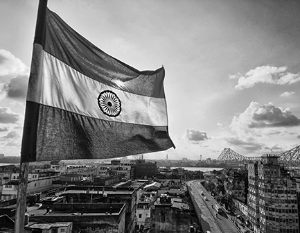 Блумберг признал российских друзей - Индию и Китай - лучшими странами на ближайшие 30 лет с точки зрения экономического сотрудничества. Потому что развитые страны продолжат свое экономическое замедление все три десятилетия. Тогда как Индия обещает даже перегнать Китай по темпам роста экономики. Теперь интерес будет вызывать перетягивание каната между Индией и Китаем.
Подробности
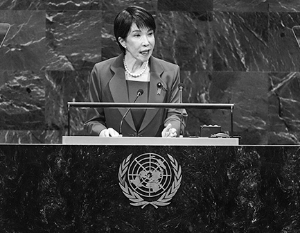 Премьер-министр Японии Санаэ Такаити призвала исключить из Устава ООН упоминание о «враждебных государствах» – положениях, появившихся после Второй мировой войны и распространяющихся в том числе на Токио. Формально речь идет об устаревших нормах, однако для Японии их отмена имеет более широкий смысл: она позволяет поставить под вопрос еще один элемент послевоенного порядка, который страна стремится пересмотреть. Почему Такаити решила заняться этим вопросом сейчас и какие практические цели преследует Токио?
Подробности
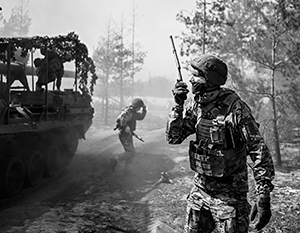 Еще один котел для ВСУ создали российские войска в зоне спецоперации. В каком районе и какие именно соединения противника попали в оперативное окружение – и какое значение их разгром будет иметь для операции по освобождению Славянска и Краматорска?
Подробности
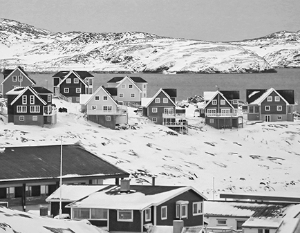 Судьба Гренландии решена: она не станет частью Соединенных Штатов, как этого желал Дональд Трамп, но американское военное присутствие на данном арктическом острове будет серьезно расширено. Стороны, подписавшие соответствующие соглашение, заявляют, что выиграл каждый участник сделки. На самом деле, больше всего – только один, и это не Трамп.
Подробности
 В Таиланде расследуют громкое убийство брата и сестры из России. Премьер-министр Анутхин Чанвиракун извинился лично и пообещал убийцам высшую меру. Полиция уже задержала двух местных жителей, которые признались, что хотели завладеть мотоциклом жертв. Россияне являются одним из ключевых источников туристических доходов Таиланда. Что эта трагедия говорит об обстановке в курортных провинциях страны и как она повлияет на поток туристов из России?
Подробности
Игорь Истомин
Ядерное оружие – совсем не швейцарский нож, решающий любые проблемы. Это специфическое средство для достижения строго ограниченных военных, а главное – политических целей.
0 комментариев
Дмитрий Орехов
Сейчас граждане России в среднем проводят перед электронным экраном около шести часов в день, на долю же книги приходится около десяти минут. Если российская школа превратится в «роддом, в котором рождаются читатели», тогда у нас еще есть шанс постепенно снизить уровень функциональной неграмотности.
21 комментарий
Олег Хавич
На фоне заявлений Варшавы о поддержке Киева, польские военные выдвинулись на границу с Украиной и начали строительство там полевых укреплений, предназначенных явно не для сдерживания мирного населения.
2 комментарияВстречи Владимира Зеленского с президентом США Дональдом Трампа и главой ЕК Урсулой фон дер Ляйен завершились для Украины провалом. В случае с Трампом это было предсказуемо. А вот Урсула удивила.
Фаворит президентских выборов во Франции Марин Ле Пен выступила с обличительным письмом в адрес России, обвинив Москву в шантаже и попытках повлиять на политику Парижа. На что это она обиделась? Стоит ли из-за этого переживать?
Новые выборы в ФРГ – новые сюрпризы. Жители Берлина проголосовали за власть как в ГДР, а жители Мекленбурга невиданно унизили канцлера Фридриха Мерца и правящую партию ХДС. А что же «Альтернатива для Германии»?
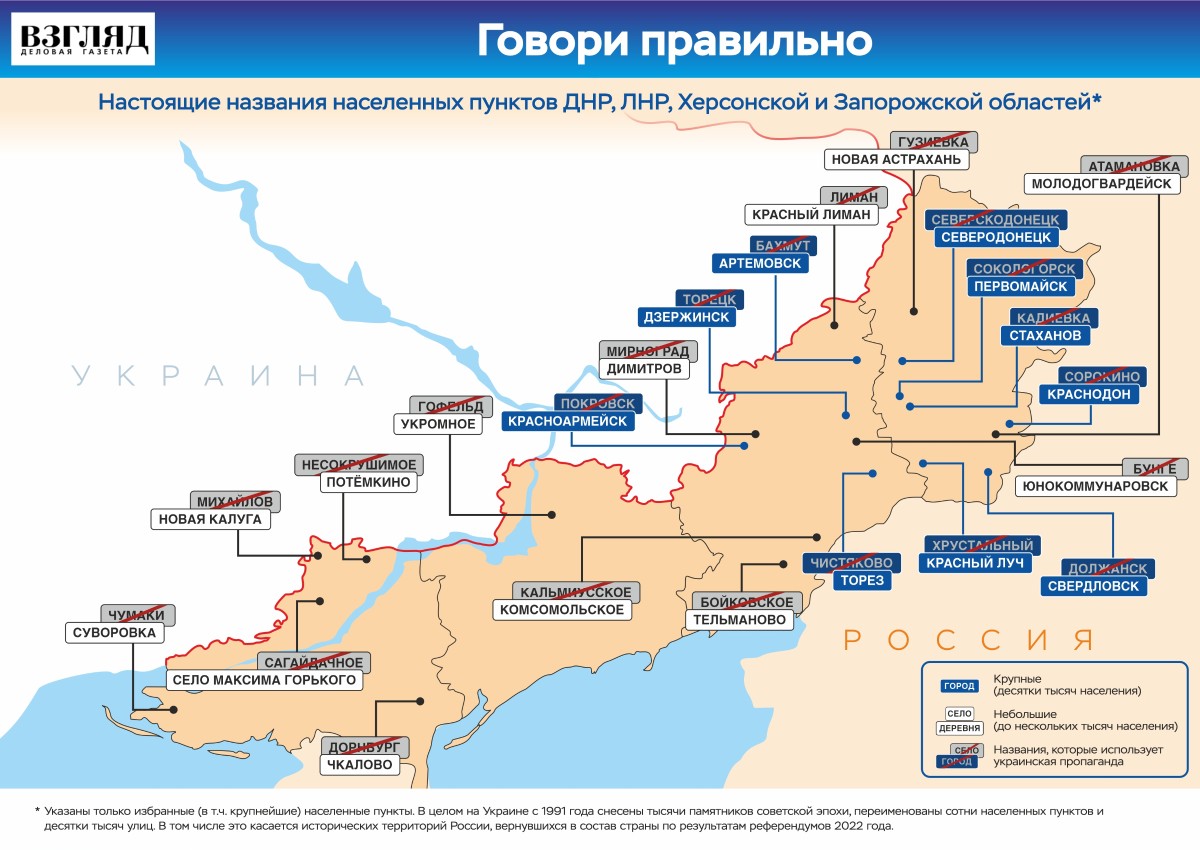
В информационном поле зачастую встречаются переименованные Украиной названия населенных пунктов, расположенных на исторических территориях России. Как правильно их называть и писать? Официальные российские названия этих городов и сел – в инфографике газеты ВЗГЛЯД.
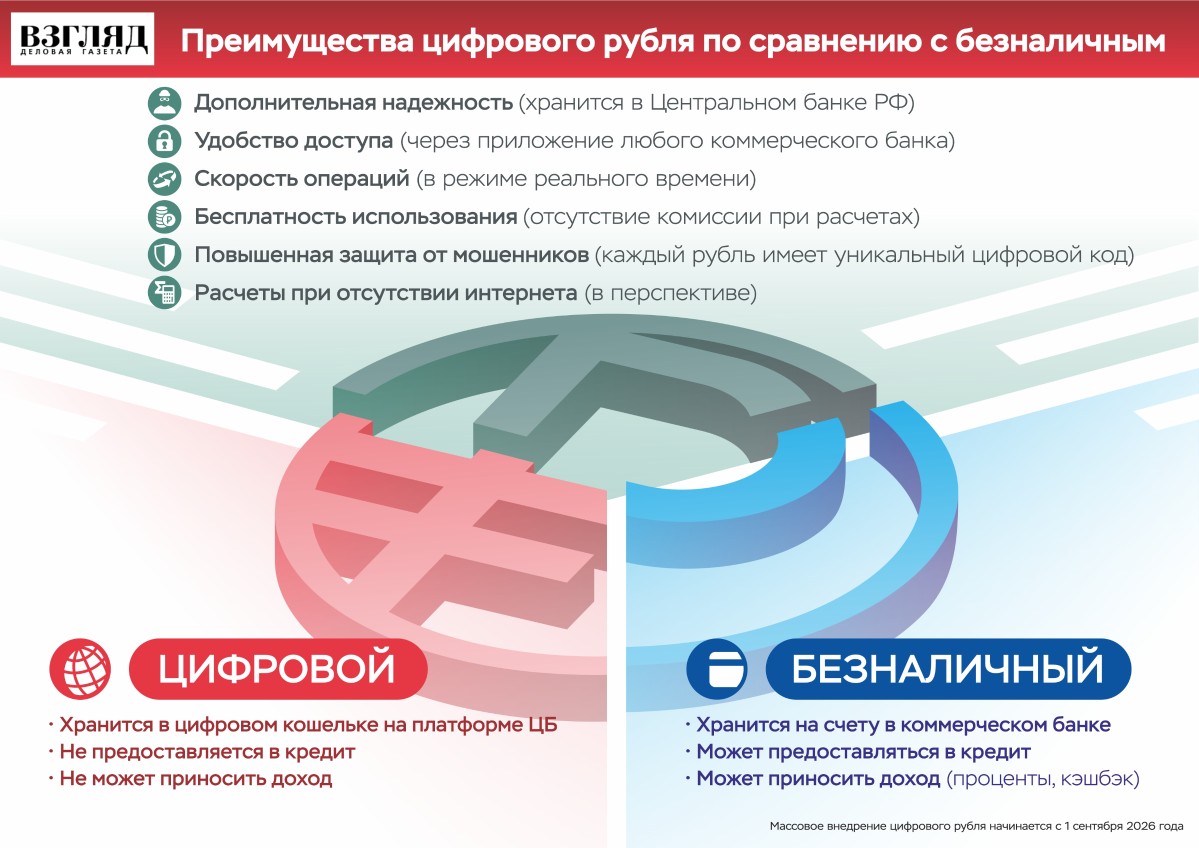
Чем цифровой рубль, вводимый в России как еще одна форма национальной валюты, отличается от безналичного? А главное – в чем его преимущества? Об особенностях цифрового рубля – в инфографике газеты ВЗГЛЯД.
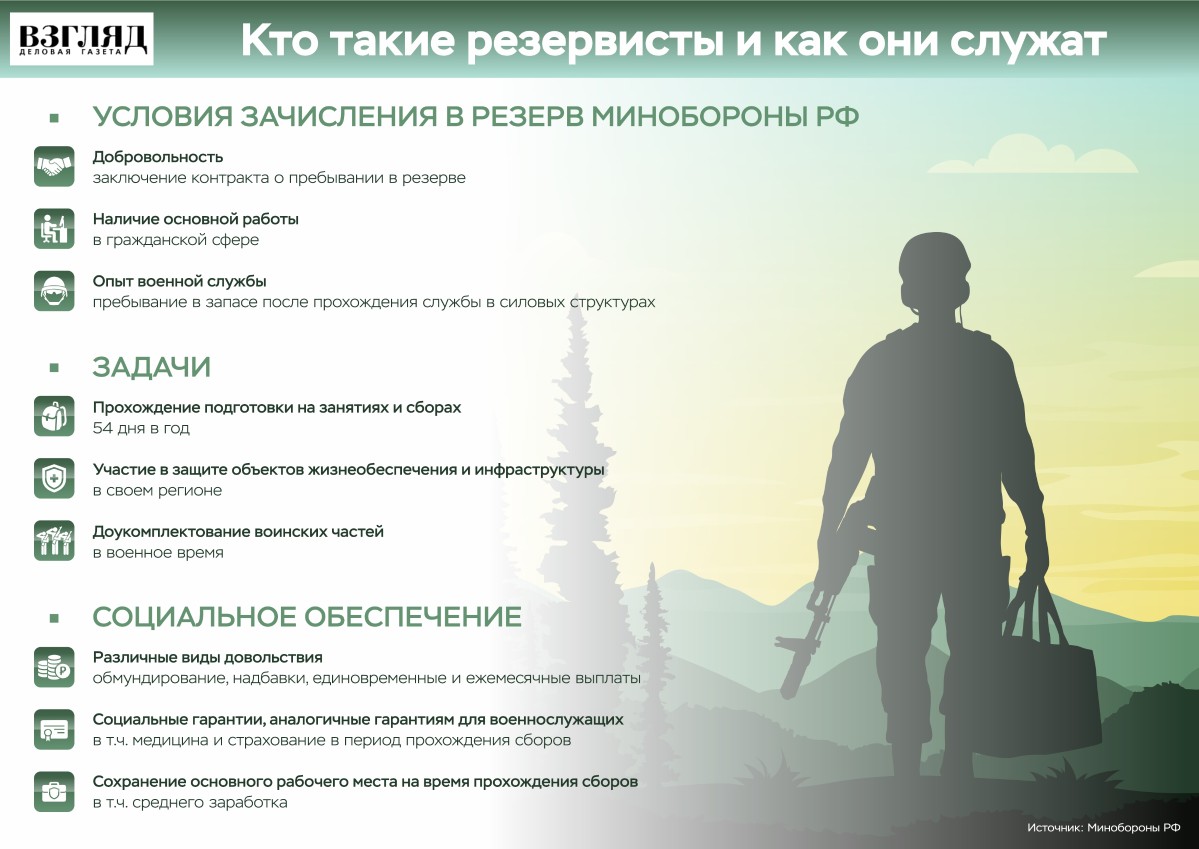
Ранее служившие в российских силовых структурах граждане России уже в статусе гражданских лиц имеют право стать резервистами Минобороны РФ. Какие задачи выполняют резервисты и при каких условиях – в инфографике газеты ВЗГЛЯД
Государственный жилищный сертификат – это именной документ, подтверждающий право гражданина на получение социальной выплаты из федерального бюджета для покупки жилья. Сертификаты выдаются в рамках государственной программы «Обеспечение доступным и комфортным жильем и коммунальными услугами граждан Российской Федерации» и продлена постановлением правительства до 2030 года.
Патентная система налогообложения остается одним из самых простых налоговых режимов для индивидуальных предпринимателей. Ниже – актуальные условия, порядок расчета стоимости и правила уплаты взносов.
Электронная трудовая книжка в 2026 году позволяет проверить сведения о приеме на работу, переводах, должностях и увольнениях без обращения к работодателю. Быстрее всего получить данные через Госуслуги: выписка по форме СТД-СФР приходит в личный кабинет в электронном виде и заверяется электронной подписью СФР. При этом бумажную трудовую книжку, если она велась до перехода на электронный формат, выбрасывать нельзя – в ней остаются сведения о работе до 2020 года. Рассказываем, где посмотреть электронную трудовую книжку, как скачать выписку, чем отличаются СТД-СФР и СТД-Р, как исправить ошибку и где проверить общий страховой стаж.
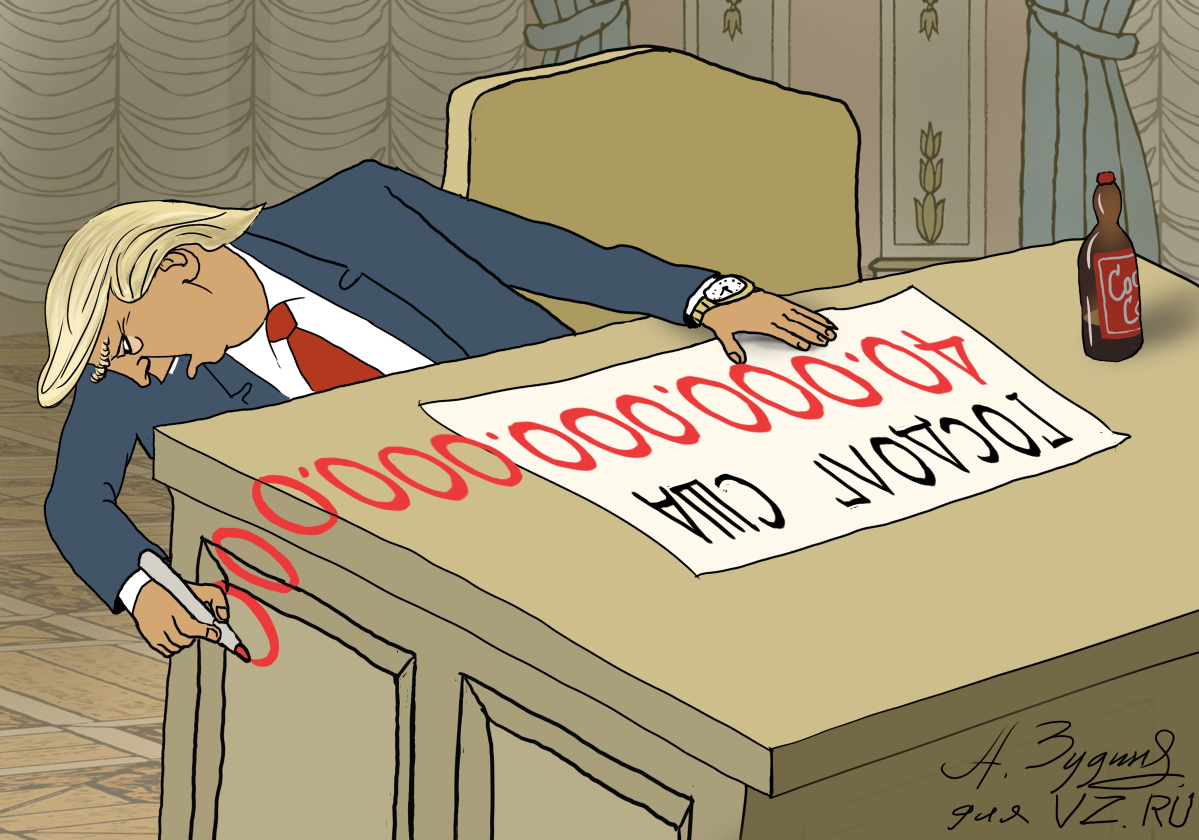
Госдолг США пробил очередной потолок и и достиг отметки 40 триллионов долларов. Это произошло, несмотря на попытки президента Дональда Трампа сократить госрасходы и на массовые увольнения чиновников.
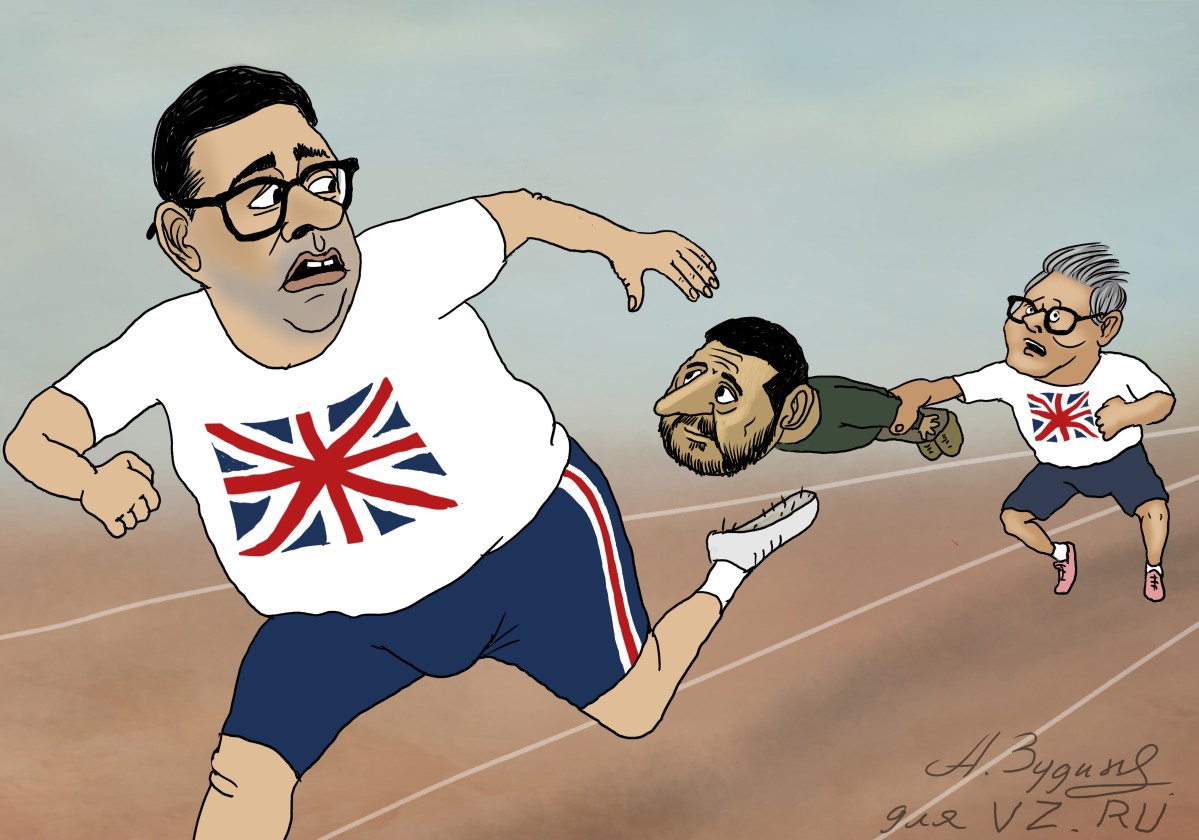
Вступивший в должность 20 июля глава правительства Великобритании Энди Бернем заявил, что поддержка Украины при нем не изменится и останется «непоколебимой». Аналогичные заявления делали и его предшественники.
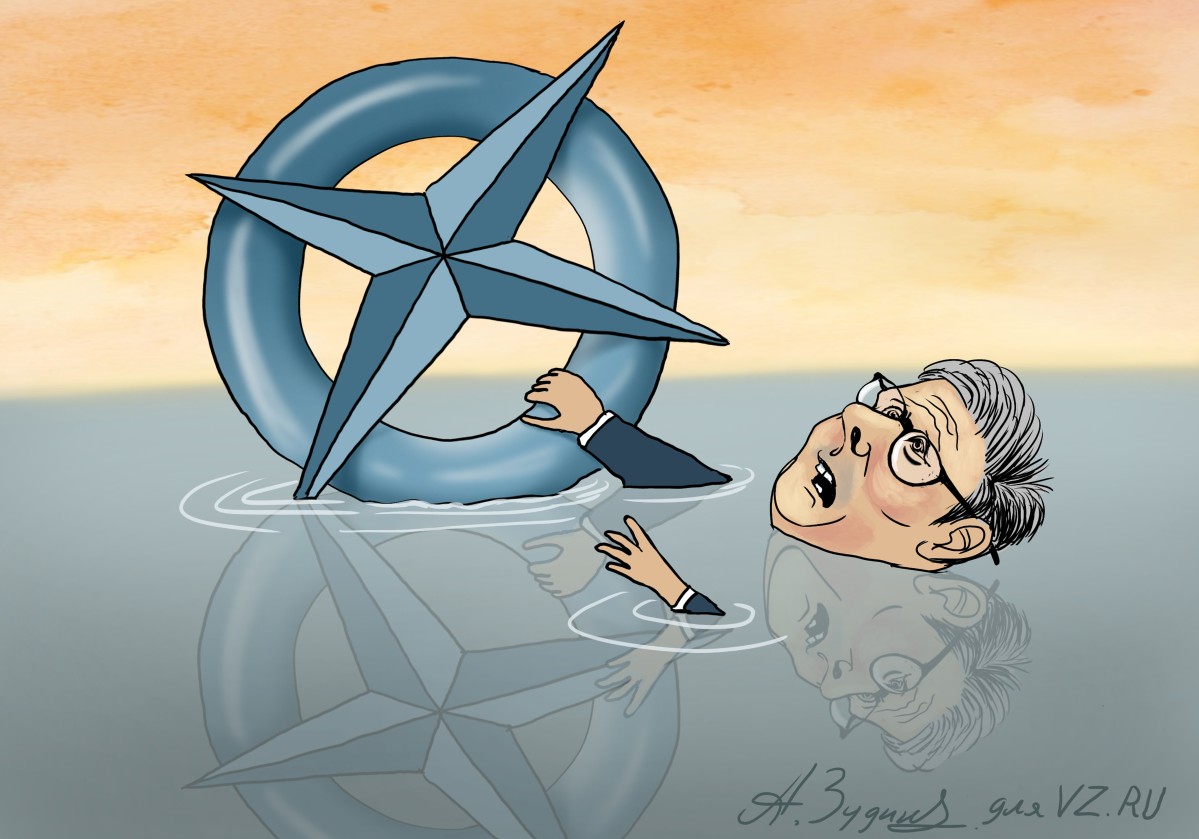
Британская пресса считает, что у уходящего британского премьера останется возможность продолжить свою политическую карьеру. Кир Стармер называется в числе претендентов на пост будущего генсека НАТО: срок выбора нового главы альянса наступает в 2028 году.
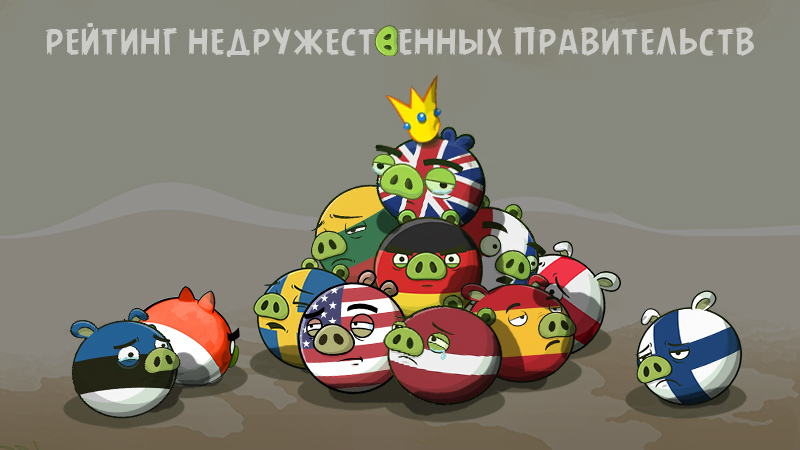
Ежемесячный индекс газеты ВЗГЛЯД. Мы оцениваем реальный уровень враждебности почти 50 стран по отношению к России: от поставок оружия и санкций до дипломатических демаршей и информационных атак.
Цикл видеолекций и статей о ярких и спорных событиях отечественной истории, охватывающий период от Древней Руси до «мюнхенской речи». Рассказываем о героях эпохи с юмором и фактами.
Классический русский репортаж – победы и испытания, признанные герои и на первый взгляд незаметные труженики, обстоятельные и драматические очерки жизни в практически всех регионах России. Спецкор Юрий Васильев ведёт непрерывную хронику жизни нашей страны.
«Слово ветерана» – серия интервью, в которых ветераны СВО делятся личными историями о возвращении к мирной жизни. Их рассказы содержат как практические советы другим ветеранам, так и помогают понять глубину переживаний и трансформации личности бойцов, прошедших испытание войной.
Цикл статей и авторских колонок и графических материалов, посвященных теме защиты национальных интересов России и сохранения социокультурной идентичности в условиях внешнего давления.
Цикл мультимедийных публикаций (лонгридов), посвященных ключевым событиям новейшей истории России
Спецпроект о сравнении цифровых сервисов в России и других странах.
В канун Нового года газета ВЗГЛЯД предложила читателям написать письма бойцам на фронт. Откликнулись люди разных возрастов из России, Белоруссии, Казахстана, Германии, Индии и др. Письма были опубликованы и отправлены бойцам в зону СВО.
Интернет-журнал vzdigest.com с адаптированными под англоязычную аудиторию аналитическим статьями и мнениями по проблемам международной политики, экономики, социальным и культурным вопросам. Цель проекта – преодоление языкового и культурного барьера в донесении российского взгляда на ключевые проблемы современности.
Известные политические и общественные деятели, а также обычные граждане России самых разных профессий – от учителей до спортсменов – отвечали на вопрос, зачем участвовать в голосовании на выборах президента 2024.